


SEPUTARAN.ID, BANJARMASIN – Kebijakan pemerintah pusat memangkas anggaran Transfer ke Daerah (TKD) dalam APBN 2026 menjadi alarm serius bagi perbankan daerah. Tak terkecuali Bank Kalsel. Jika tidak segera berbenah, pengurangan dana transfer hingga Rp226,9 triliun berpotensi menjadi tantangan besar bagi likuiditas dan keberlanjutan bisnis bank kebanggaan masyarakat Banua tersebut.
Bagaimana tidak, alokasi TKD yang sebelumnya mencapai Rp919,9 triliun kini dipangkas menjadi sekitar Rp693 triliun. Penurunan sebesar 24,7 persen ini bukan sekadar persoalan anggaran pemerintah daerah, tetapi juga berpotensi mengguncang aliran dana yang selama ini menjadi salah satu sumber pendanaan Bank Pembangunan Daerah (BPD).
Kondisi tersebut membuat Bank Kalsel harus mulai mengurangi ketergantungan terhadap dana pemerintah daerah. Penguatan dana masyarakat, perluasan sumber pendanaan, hingga ekspansi pembiayaan sektor produktif dinilai menjadi langkah penting agar bank tetap sehat dan kompetitif.
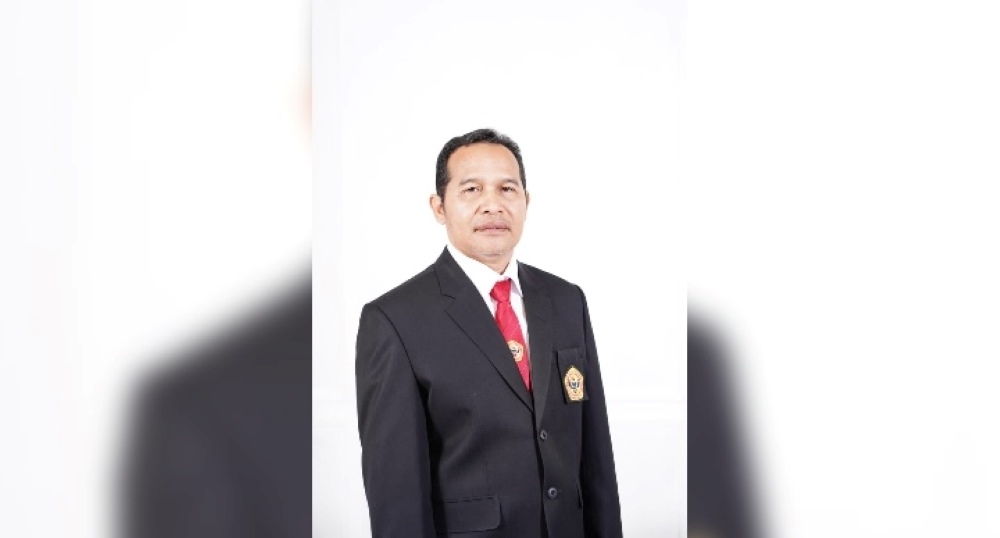
Dekan Fakultas Ekonomi dan Bisnis Universitas Lambung Mangkurat (FEB ULM), Dr. H. Ahmad Yunani, menilai pemangkasan TKD memiliki dampak berantai. Tidak hanya mempersempit ruang fiskal pemerintah daerah, kebijakan tersebut juga berpotensi memengaruhi kinerja perbankan daerah melalui perubahan arus kas pemerintah.
Menurutnya, terdapat hubungan erat antara pengelolaan keuangan daerah, penghimpunan Dana Pihak Ketiga (DPK), dan kemampuan perbankan menyalurkan kredit untuk menggerakkan perekonomian.
Selama ini, pemerintah provinsi, kabupaten, dan kota menjadi salah satu sumber dana penting bagi BPD melalui penempatan dana dalam bentuk giro maupun deposito.
Ketika transfer dari pemerintah pusat berkurang, kemampuan fiskal daerah ikut tertekan. Dampaknya, dana yang masuk dan mengendap di perbankan berpotensi mengalami penurunan.
“Pengurangan TKD bukan berarti secara otomatis menurunkan aset BPD. Namun, kondisi ini dapat mempersempit ruang pertumbuhan apabila tidak diimbangi diversifikasi sumber pendanaan,” jelas Ahmad Yunani dalam kajiannya.
Tiga Ancaman yang Perlu Diwaspadai Bank Kalsel Ahmad Yunani mengingatkan, setidaknya ada tiga jalur yang berpotensi memberikan tekanan terhadap Bank Kalsel.
Pertama, melambatnya pertumbuhan dana giro pemerintah daerah yang selama ini menjadi salah satu sumber pendanaan dengan biaya relatif murah.
Kedua, meningkatnya tantangan pengelolaan likuiditas. Sebab, pemerintah daerah harus mengoptimalkan saldo kas untuk membiayai belanja rutin, pelayanan publik, hingga pembangunan.
Ketiga, perlambatan aktivitas ekonomi akibat penyesuaian belanja pemerintah. Kondisi ini bisa berdampak pada permintaan kredit, kemampuan debitur membayar pinjaman, hingga kualitas kredit perbankan.
Hal tersebut patut menjadi perhatian karena perekonomian Kalimantan Selatan memiliki keterkaitan erat dengan belanja pemerintah, perdagangan, konstruksi, pertanian, pertambangan, dan sektor jasa.
Karena itu, Bank Kalsel perlu melakukan evaluasi menyeluruh terhadap struktur pendanaan dan tingkat ketergantungannya pada dana pemerintah daerah.
Ahmad Yunani juga menegaskan, besarnya dampak pengurangan TKD tidak bisa hanya dihitung dari angka pemangkasan anggaran secara nasional.
Diperlukan data yang lebih komprehensif, mulai dari porsi dana pemerintah daerah terhadap total DPK, rasio likuiditas, komposisi kredit, hingga kecukupan modal Bank Kalsel untuk mengukur tingkat kerentanannya.
Lima Strategi agar Bank Kalsel Tidak Terjebak Ketergantungan Di tengah perubahan kebijakan fiskal nasional, Ahmad Yunani menilai Bank Kalsel harus menjadikan situasi ini sebagai momentum mempercepat transformasi bisnis.
Ada lima strategi penting yang perlu segera diperkuat. Pertama, memperluas penghimpunan dana masyarakat, pelaku UMKM, perusahaan swasta, lembaga pendidikan, hingga sektor kesehatan. Dengan begitu, sumber pendanaan tidak hanya bertumpu pada pemerintah daerah.
Kedua, mempercepat transformasi digital. Pengembangan mobile banking, QRIS, dan ekosistem pembayaran digital harus diperkuat untuk menjaring lebih banyak nasabah sekaligus meningkatkan dana murah atau Current Account Saving Account (CASA).
Ketiga, memperbesar pembiayaan sektor produktif, khususnya UMKM, pertanian, perdagangan, dan industri pengolahan yang memiliki potensi besar di Kalimantan Selatan.
Keempat, memperkuat manajemen likuiditas dan risiko kredit agar bank mampu menghadapi fluktuasi dana pemerintah daerah tanpa mengorbankan kesehatan perbankan.
Kelima, memperluas sinergi dengan pemerintah daerah. Kerja sama tidak boleh sebatas pengelolaan kas dan transaksi APBD, tetapi juga harus menyentuh digitalisasi pembayaran serta pembiayaan kegiatan ekonomi masyarakat.
Saatnya BPD Naik Kelas, Bukan Sekadar Mengelola Dana APBD Lebih jauh, Ahmad Yunani menegaskan bahwa pengurangan TKD harus menjadi momentum perubahan orientasi bisnis BPD.
Selama ini, kedekatan dengan pemerintah daerah memang menjadi salah satu kekuatan utama bank daerah. Namun, ketergantungan yang terlalu besar terhadap dana APBD justru bisa menjadi titik lemah ketika kebijakan fiskal pemerintah pusat berubah.
Ke depan, keberhasilan Bank Kalsel tidak cukup hanya diukur dari besarnya dana pemerintah daerah yang berhasil dikelola.
Kemampuan menghimpun dana masyarakat, memperbesar pembiayaan produktif, menjaga kualitas aset, serta memberikan kontribusi nyata terhadap pertumbuhan ekonomi daerah harus menjadi indikator penting keberhasilan.
Bank Kalsel dituntut berani naik kelas. Dari bank yang selama ini banyak bertumpu pada dana pemerintah, menjadi bank daerah dengan sumber pendanaan lebih beragam, bisnis lebih kuat, dan daya tahan lebih baik menghadapi perubahan ekonomi.
Sebab, pemangkasan TKD bukan hanya ujian likuiditas jangka pendek. Lebih dari itu, kebijakan ini menjadi ujian sesungguhnya bagi ketahanan model bisnis Bank Kalsel dalam menghadapi perubahan kebijakan fiskal nasional. Tantangan ini harus menjadikan momentum Bank Kalsel untuk tumbuh lebih mandiri dan kompetitif. (adv/smr)